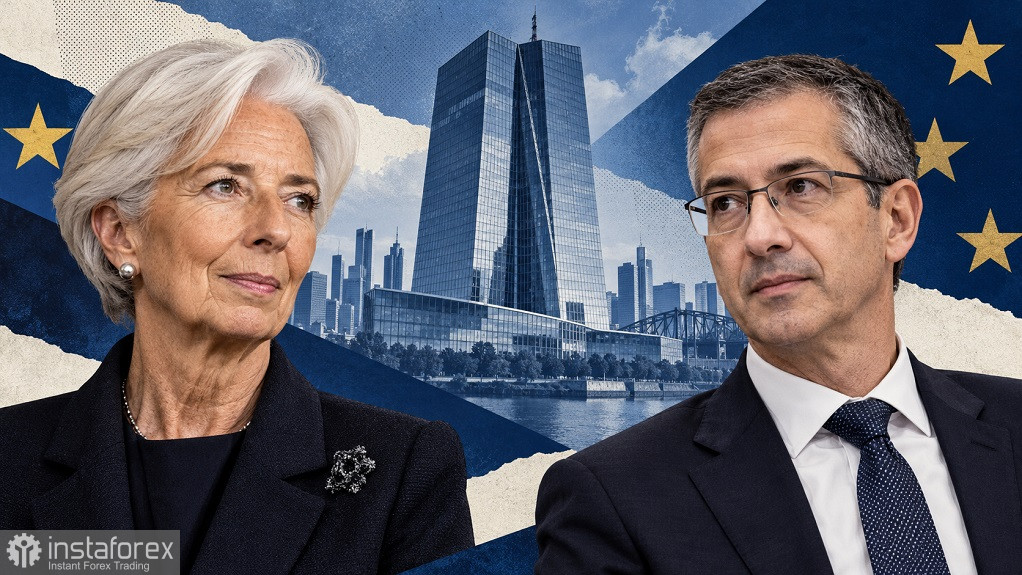
Kecha ma’lum bo‘ldiki, ECB prezidenti Christine Lagarde o‘z vakolat muddatini muddatidan oldin, 2027-yil 7-fevral kuni yakunlaydi. Bu yangilik mutlaqo sensatsion xabar bo‘lmadi. Uning erta ketishi mumkinligi haqidagi gap-so‘zlar hali fevral oyidayoq paydo bo‘lgan, o‘shanda Financial Times uning iste’fosini bo‘lib o‘tishi kutilayotgan Fransiya prezidentlik saylovlari bilan bog‘lagan edi.
O‘sha paytda ECB gazeta mish-mishlariga ehtiyotkorona munosabat bildirgan, Lagarde o‘z ishiga e’tibor qaratayotgani va iste’foga chiqish haqida hech qanday qaror qabul qilmagani aytilgan edi. Aslida, regulyator bu xabarlarni na tasdiqladi, na rad etdi. Oradan biroz vaqt o‘tib, Lagarde o‘zi ham erta ketish ehtimolini tan oldi, biroq hech qanday aniq tafsilot bermadi. Vaqt o‘tishi bilan bu mavzu ikkinchi, hatto uchinchi darajali yangiliklar qatoriga tushib qoldi va asta-sekin butunlay jimib ketdi.
Shu bois kechagi bayonot bir vaqtning o‘zida ham kutilmagan, ham ma’lum ma’noda bashorat qilinadigan hodisa bo‘lib yangradi.
Siyosiy subtekst ancha ravshan. Fransiya kelasi bahorda bo‘lib o‘tadigan prezidentlik saylovlariga yaqinlashmoqda, ular Parijning Bryussel bilan munosabatlarini sezilarli darajada murakkablashtirishi mumkin. Ehtimoliy ssenariylardan biri – o‘ng qanotdagi Marin Le Pen va radikal chap tomon vakili Jan-Lyuk Melanshon o‘rtasidagi ikkinchi bosqich. Reuters ma’lumotlariga ko‘ra, hozircha so‘rovlarda Le Pen yetakchilik qilmoqda. Aniq bir nomzodni oldindan aytish hali erta bo‘lsa-da, g‘olib o‘ng yoki chap qanotdagi ushbu ikki qutbdan kelib chiqishi ehtimoli yuqori.
Lagardning muddatidan oldin ketishi uning o‘rniga keladigan shaxs bo‘yicha kelishuvni Emmanuel Makron hanuz prezident bo‘lgan davrda hal qilish imkonini beradi va bu orqali amaldagi fransuz ma’muriyatining kadrlar tanloviga ta’siri saqlanib qoladi. Bu muhim, chunki tayinlov sakkiz yilga mo‘ljallangan. Ma’lum ma’noda, Lagard bahsli masalani oldindan yumshatishda yordam berib, Bryussel bilan “hamnafas bo‘layotgandek”. U iste’fosini “pul-kredit siyosati doirasidan tashqaridagi masalalar haqida erkinroq gapirish istagi” bilan izohlasa-da, siyosiy motivlar yaqqol ko‘rinib turibdi.
Shunday fon qarshisida asosiy savol – Lagard o‘rniga kim ECB prezidenti bo‘ladi? Eng ko‘p tilga olinayotgan nomlar – Niderlandiya markaziy bankining sobiq rahbari Klaas Knot va hozir Bank for International Settlementsni boshqarayotgan, Ispaniya Markaziy bankining sobiq rahbari Pablo Hernández de Cos. O‘tgan haftada chop etilgan Bloomberg so‘rovi ham shu fikrni kuchaytiradi: 12 nafar iqtisodchi de Cosni, to‘qqiz nafari esa Knotni tilga olgan. Ispaniyada de Cos ham Bosh vazir Pedro Sanches, ham muxolifat yetakchisi Alberto Nunes Feixo tomonidan qo‘llab-quvvatlanadi.
Shuningdek, Ispaniya hali hech qachon ECB prezidentiga ega bo‘lmaganini ham eslatib o‘tish lozim, vitse-prezidentlikka Boris Vuychich kabi “hawk”ni tayinlash esa de Cos singari mo‘’tadilroq nomzod pozitsiyasini mustahkamlashi mumkin.
U rahbarligida nimani kutish mumkin? Ko‘plab tahlilchilar Knotni “pragmatik hawk” deb ta’riflashadi, de Cos esa nisbatan “dovish” sifatida ko‘riladi. Shunga qaramay, har ikkala nomzod ham ECB siyosatining izchilligini saqlab qolishi kutilmoqda.
Mening fikrimcha, de Cos haddan tashqari keskinlashtirish (overtightening) xavflariga ko‘proq e’tibor qaratadi va inflyatsiyaga qarshi kurashni o‘sishni qo‘llab-quvvatlash bilan muvozanatlashga harakat qiladi. Biroq, uning lavozimga kelishi bilanoq ECB darhol stavkalarni pasaytiradi, deb o‘ylamaslik kerak; qarorlar hanuzgacha Boshqaruv kengashi vakolatida, prezidentning vazifasi esa muhokamani tashkil etish, konsensus shakllantirishga ko‘maklashish va bankning umumiy pozitsiyasini bozorga yetkazishdan iborat. Albatta, prezidentning ta’siri bitta ovozdan kengroq, ammo rais siyosatni bir tomonlama belgilab qo‘ya olmaydi. Shunga qaramay, ovozlar teng bo‘lib qolgan taqdirda, prezidentning nuqtai nazari hal qiluvchi bo‘lishi mumkin.
Kecha kadrlar bo‘yicha chiqgan yangiliklar deyarli ECB’ning oktyabr yig‘ilishini soyada qoldirdi, bu yig‘ilish esa sust, voqeasiz o‘tdi. Regulyator stavkalarni o‘zgartirmadi va avvaldan ishlatiladigan iboralardan foydalandi. Bir tomondan ECB dekabrda stavkani oshirish ehtimolini ochiq qoldirdi, boshqa tomondan esa asosiy inflyatsion bosimlarning nisbatan barqarorligi va ish haqi o‘sishining sezilarli tezlashuvi yo‘qligiga urg‘u berdi. Qattiqlashgan moliyaviy sharoitlar ham cheklovchi omil bo‘ldi. Umuman olganda, bank uzoq vaqt yuqori qolib ketadigan inflyatsiya xavfi bilan ichki talabni ortiqcha sovutib yuborish xavfini tortib ko‘rishga majbur bo‘ldi.
Kecha bo‘lib o‘tgan voqealarga javoban EUR/USD pastki darajalardan tiklandi, biroq 1,12 atrofida mustahkam o‘rnashib ololmedi. Men bu o‘sishni asosan kengroq dollarning zaiflashuvi fonida yuzaga kelgan korreksiya va ECB’ning hali ham bozorlarda inobatga olinayotgan dekabr oshirishi tufayli yuzaga kelgan vaqtinchalik euro qo‘llab-quvvatlashi sifatida baholayman. Ammo ECB o‘z pozitsiyasini yanada keskinlashtirmadi, shuning uchun uzoq muddatli barqaror euro mustahkamlanishi uchun asos yo‘q.
AQShning kechagi makro hisobotlari esa, aksincha, dollar uchun ijobiy bo‘ldi: AQShning 3-chorak YaIM’i yilma-yil 3,4% ga oshdi (prognoz 3,2% edi), shaxsiy iste’mol esa 3,8% ga o‘sdi. Kuchli talab inflyatsiyaning tezlashishi bilan birga kechmoqda, bu esa Fed’ga nafaqat “hawkish” pozitsiyani saqlab qolish, balki uni yanada keskinlashtirish imkonini beradi.
Shunday qilib, men hanuzcha dollarni ustun pozitsiyada deb bilaman. Har ikki markaziy bank – Fed va ECB – dekabr yig‘ilishlarida siyosatni yanada qat’iylashtirishi mumkin. Ammo Fed mustahkamroq ichki talabga tayanadi, ECB esa iqtisodiy sekinlashuv xavflarining oshib borishini inobatga olishi kerak. ECB prezidentining almashtirilishi bu farqni yo‘qotmaydi. Shuning uchun eurodagi tiklanishlarni qisqa pozitsiyalar uchun imkoniyat sifatida ko‘rish lozim, asosiy maqsad – 1,1130 darajasi (D1 dagi Bollinger Bands’ning pastki chegarasi).